
油运超级周期拉动业绩爆发,招商轮船第三季度净利同比大增263.15%
航运界网消息,10月29日,招商局能源运输股份有限公司(证券简称:招商轮船,证券代码:601872)发布2026年第三季度报告。受益于油轮运输市场运价大幅上行,叠加滚装、干散货、集装箱等多个业务板块市场向好,公司整体业绩实现大幅增长。
财报数据显示,2026年前三季度,招商轮船实现营业收入324.22亿元,同比增长67.90%;利润总额140.96亿元,同比增长270.14%;归属于上市公司股东的净利润119.83亿元,同比增长263.15%;扣除非经常性损益后归属于上市公司股东净利润114.06亿元,同比增长293.18%;经营活动产生的现金流量净额136.89亿元,同比增长135.87%。
单季度维度,2026年第三季度公司实现营业收入127.71亿元,同比增长89.89%;利润总额59.42亿元,同比增长346.95%;归属于上市公司股东的净利润50.24亿元,同比增长327.45%;扣非归母净利润44.98亿元,同比增长352.23%。截至9月30日,招商轮船总资产1108.88亿元,较上年度末增长35.14%;归属于上市公司股东所有者权益503.59亿元,同比增长17.10%。
报告指出,第三季度VLCC市场受地缘冲突、供需结构变化、贸易变化带来油运效率下降、石油出口国让利促出口、全球有效炼能不足等多重因素综合影响。伴随霍尔木兹海峡流量波动恢复,油轮有效运力短缺问题愈发凸显,油轮超级周期持续演绎,产业链利润向海运中游、炼油下游转移。油轮现货运费整体走出“先抑后扬、爆发式上涨”行情;长期期租运费、二手船价格稳步走高,多次创下历史新高。
干散货航运市场则维持高位宽幅震荡,BDI指数均值2586点,同比大幅上涨69.37%。好望角型船受益于铁矿石、铝土矿长航线需求支撑;巴拿马型船受粮食需求与台风扰动维持高位;灵便型船震荡上行。粮食、煤炭、矿石长航线货盘以及地缘带来的吨海里增量拉动板块经营表现。
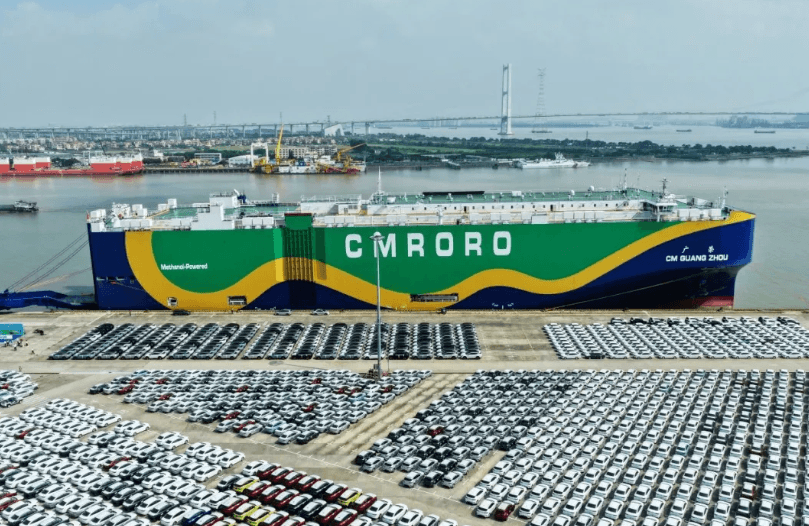
滚装运输市场受中国汽车出口高速增长驱动,运力持续紧张,运价维持高位。克拉克森数据显示,截至2026年9月底,6500车位滚装船一年期租金达到95000美元/天,同比上涨1.2倍。
集装箱航运市场三季度运价持续走高,航线绕航、集中出货推升运价,CCFI指数达到1923点,同比上涨77%;SCFI约3662点,同比上涨229%,季度末涨幅放缓,市场高位盘整,区域分化格局延续。
LNG船业务收益保持稳定,在建船舶项目建设进度、建造质量整体可控。
分业务板块来看,前三季度招商轮船油轮运输板块实现营业收入151.39亿元,同比增长124.81%,净利润99.34亿元,同比增幅达到425.61%,是业绩增长的核心支柱。截至报告披露当日,招商轮船油轮船队已经锁定四季度约三分之二的营运天数以及部分2027年营运天,锁定的运费水平明显高于今年1至9月已经实现的运价,对后续收益形成支撑。干散货运输板块营收82.73亿元,同比增长35.98%,净利润18.41亿元,同比增长157.84%;集装箱运输板块营收56.94亿元,同比上涨28.65%,净利润15.56亿元,同比增长50.05%;滚装运输板块营收15.18亿元,同比增长28.64%,净利润5.18亿元,同比大增254.79%;LNG船运输板块营收3.01亿元,同比提升99.33%,净利润5.89亿元,同比小幅上涨5.37%,各条业务线同步收获正向收益。
截至2026年9月30日,招商轮船自有船舶共计245艘、合计3961.97万载重吨,另有租入船舶70艘、586.99万载重吨,在手订单船舶93艘、1359.43万载重吨,其中包含3艘长期租入VLCC船舶订单。
船队结构上,油轮合计60艘,共计1665.21万载重吨,当中VLCC达到51艘,共计1576.01万载重吨;气体船40艘,共计356.38万载重吨;干散货船96艘共计1885.46万载重吨;滚装船22艘,集装箱船19艘,多元化船队布局持续夯实公司在多个航运细分赛道的运力底盘。
此外值得一提的是,报告期内,招商轮船通过全资子公司中外运集装箱运输有限公司及其一致行动人,将持有安通控股股份有限公司股权增持至24.84%,并于2026年8月28日完成安通控股董事会改组,取得控制权,购买日确认为8月28日。自该时点起,安通控股纳入公司合并报表范围。本次属于非同一控制下企业合并,不追溯调整前期对比报表。对此,招商轮船表示,中外运集运控股安通控股之后,集装箱业务板块将迈入全新发展阶段。