
日入百万美元的VLCC市场行情还能持续多久
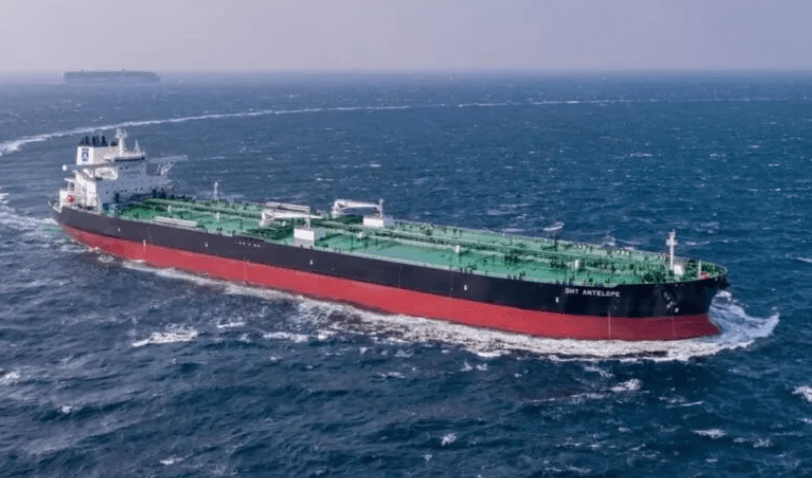
航运界网消息,当前VLCC市场的运价水平,放在仅仅几个月前几乎令人难以置信。中东至中国航线日收益已突破100万美元,大西洋航线收益也飙升至数十万美元;二手船价格更是大幅上涨,就连船龄15年、船体锈迹斑斑的VLCC,成交价格都超过了新船造价。
如今油运分析师之间分歧的焦点,已经不再是当前市场行情是否异常火爆,而是这究竟只是一轮终将回落的剧烈行情脉冲,还是地缘冲突扰动已经实质性改变船舶有效供给,将令高收益延续至2027年之后。
摩根士丹利坚定站在看多阵营。其近期发布的《油轮与燃料:黄金时代》报告提出,VLCC有效供给紧张局面或将延续到2027年以后,并预测两年期VLCC期租租金仍有20%至30%的上行空间。该行指出船队老龄化、航程拉长、浮式储油以及各类扰动持续消耗运力等多重因素。摩根士丹利重点提及三年期VLCC租约租金约10万美元/日,认为相比当下惊人的即期运价,长约租金才是更具参考意义的中期市场信号。
船舶经纪商BRS同样不认同拿当前行情对标2007至2008年繁荣过后的崩盘行情。该机构表示,“油轮收益在未来一段时间仍将获得支撑”,估算约15%主流VLCC运力不同程度参与中东穿梭运输业务;同时测算2027至2028年潜在库存补库规模或将超17亿桶,将带来可观的运输需求。
Sentosa船舶经纪公司在大西洋市场同样看到支撑因素。亚洲炼厂从西非、美国墨西哥湾等地区寻找替代原油货源,带来航程拉长,但空放驶往这些装货区域的船舶数量有限。该机构近期得出结论,市场 “仍有继续上行空间”。
航运公司Gibson对看多逻辑做出了最为透彻的解读。其跟踪数据显示,尽管原油绝对贸易量有所下降,但被困在阿拉伯湾与阿曼湾的VLCC实际数量已经超过冲突前水平。穿梭运输、船对船过驳作业以及船舶待泊时间拉长,意味着每运输一桶原油需要投入更多船舶。
就目前来看,Gibson认为各类地缘扰动仍占主导,同时指出 “几乎没有迹象表明中东冲突即将走向解决”。
看空方的逻辑始于一个客观现实:行情起点越高,维持高位的难度就越大。
即便是看多的BRS,也预计市场会出现显著回归常态。其最新收益预测图表显示,油轮收益将在2027至2028年大幅回落,不过回落之后的水平放在历史维度依旧属于不错区间。也就是说BRS并非认为百万美元级日收益可以一直维持,而是行情回落的底部会显著强于过往周期。
Breakwave Advisors对长期走势则更为谨慎。该机构最新报告认为,当前油运市场动能、市场情绪与基本面整体向好,但同时警示火爆运价已经刺激大量新船订造。机构预计长期将会出现显著的供给过剩缺口,最终迎来行业下行周期。
不断膨胀的手持订单已经不容忽视。Compass Maritime统计,2026至2028年计划交付的VLCC共计177艘,其中2027年交付67艘,2028年交付99艘。
除此之外还存在需求被抑制的风险。Gibson提到,畸高运价已经促使部分货流转由苏伊士型油轮承运;同时高油价有可能抑制原油采购量。Gibson警示:“油价与运费高位持续的时间越久,发生永久性需求萎缩的风险就越高。”
由此,VLCC市场形成两套都具备说服力但截然不同的逻辑叙事。
看多派认为,地缘扰动等效缩减了可用船队;叠加船舶老龄化、航程增加、穿梭贸易以及库存补库,船舶利用率将在远超以往的时间里维持紧张状态。
看空方并非断言油运市场会陷入惨淡,其核心观点很直白:50万至100万美元的日收益本身就会成为终结本轮繁荣的内因——高运价刺激新船下单、改变货主运输选择,让替代物流方案具备经济性。