
守了十二年,韩国还是把LNG船队卖给了印尼
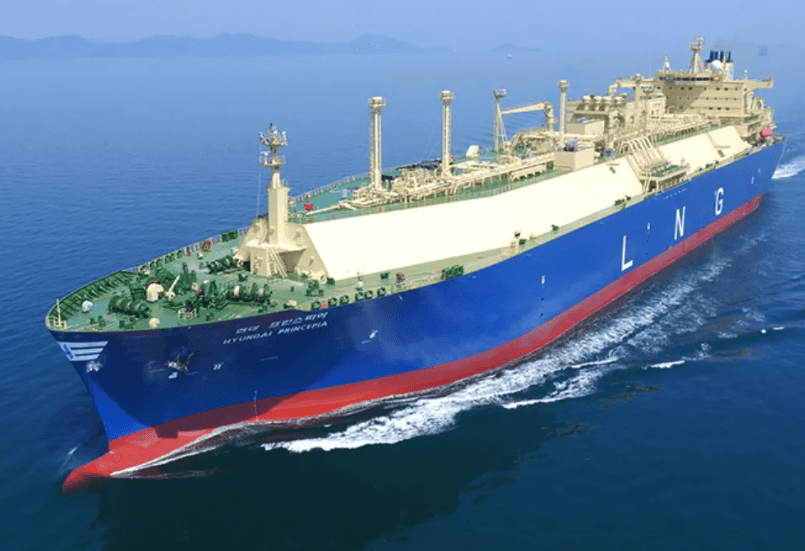
航运界网消息,韩国已经批准印尼金光集团(Sinar Mas Group)收购现代LNG海运(Hyundai LNG Shipping),为这笔因能源安全顾虑被搁置近一年的交易扫清了最后一道监管障碍,该批准附带了相关条件。
韩国产业通商资源部于11月6日完成外国投资安全审查,并通知交易各方获得有条件批准,批准条件涉及若干与国家安全相关的合规要求,具体内容未对外公开。此前,公平交易委员会的合并审查、产业技术保护委员会的核心技术外流审查均已通过。
卖方为由IMM Private Equity与IMM Investment联合组建的财团。双方计划于11月23日完成尾款支付与股权交割,日期或经协商调整。本次交易标的为现代LNG海运控股特殊目的公司Aegis One的100%股权,买方为金光集团旗下从事航运与资源开发业务的Frontier Resources,股权作价约4,000亿韩元(约合2.7亿美元),含债务的企业整体估值约3.8万亿韩元,其中债务规模约3.4万亿韩元。
一波三折的交易历程
这笔交易始于2014年。当时现代商船(Hyundai Merchant Marine)深陷亏损,母公司现代集团推出3.3万亿韩元的自救计划,出售LNG事业部正是其中一环。IMM财团以1.03万亿韩元(含债务)接手,其中股权作价同样约4,000亿韩元,相关业务随后分拆为现代LNG海运。
当时这家公司的家底并不算厚实。彼时仅拥有8艘LNG船,外加另一家公司两艘船舶的权益,客户几乎只有韩国天然气公司(KOGAS),KOGAS占其销售额的100%。这十二年间,船队规模与客户结构均发生了显著变化。
克拉克森数据显示,现代LNG海运目前拥有一支由12艘LNG船、6艘VLGC和1艘LNG加注船组成的船队。过去一年,该公司处置了4艘老龄蒸汽轮机船,同时订造新船,并与马来西亚国石油公司(Petronas)、Repsol、BGN、E1等企业签署长期运输合同。2025年,KOGAS占公司销售额的比重预计将降至约23%,海外客户贡献占比已超过76%。
据了解,IMM财团自2020年起便委托花旗环球金融担任卖方顾问,先后接触过多家财务与战略买家,却屡屡因估值问题陷入僵局。2023年曾与老东家HMM协商股权回售事宜,最终因价格分歧未达成一致;同期虽有欧洲航运公司表达收购意向,也因政府顾虑资产向海外出售而不了了之。在未能找到本土接盘方后,卖方将寻购范围放宽至境外,最终于2025年11月26日与金光集团正式签署股权购买协议。
金光集团是印尼规模最大的企业集团之一,1938年创立,业务布局横跨造纸、棕榈油、地产、金融与电信领域,旗下拥有亚洲浆纸业(APP)、金光农业资源(Golden Agri-Resources,为全球第二大棕榈油企业)、金光置地(Sinar Mas Land)、金光银行以及电信运营商Smartfren。此前该集团已多次收购韩国企业,包括卫生纸制造商Monaliza与半导体设备公司Hosan Tech。
出面收购的是集团资源开发板块的核心子公司Frontier Resources,该公司在澳大利亚及亚洲地区拥有物流与资源网络,正寻求向资源产地的海运物流领域延伸。按照规划,金光集团可依托这一布局为现代LNG海运争取新的LNG运输合同,同时为参与区域LNG项目提供落脚点,尤其是在澳大利亚LNG项目及以新加坡为核心的LNG加注招标方面。
值得注意的一个细节是资金方压力。IMM当年用于这笔收购的是2012年设立的Rose Gold 2号基金,出资人包括国民年金公团与韩国邮政。该基金目前已运行至第14年,交割一再延后,意味着本土机构资金迟迟无法回笼,这也成为推动政府尽快给出结论的一股力量。
反对的声音
眼下,反对声音主要来自韩国船东群体。韩国海运产业联合会曾公开要求政府阻止这笔海外出售,理由是没有本国船队便谈不上能源安全。该联合会给出的数据显示,该国船东承担的LNG承运份额目前为38.2%,2029年将降至12%,2037年归零。如果现代LNG海运落入外资手中,其他关键能源运输企业可能接连退出。
在此背景下,韩国政府对外资并购的审查比常规流程更为严格。外国投资委员会不仅核查是否存在技术外流风险,还评估交易对能源供应链的影响,同时听取了国家情报院等机构的意见,将中东地缘风险上升纳入考量。
因此,这笔交易最终附加了国家安全条件,将风险控制在可接受范围内,而非直接否决。卖方IMM财团始终认为,即便控制权转移至境外,现有长期运输合同的义务依然有效,对韩国能源供应的影响有限。