
集装箱船手持订单高企,一场运力对决或将来临
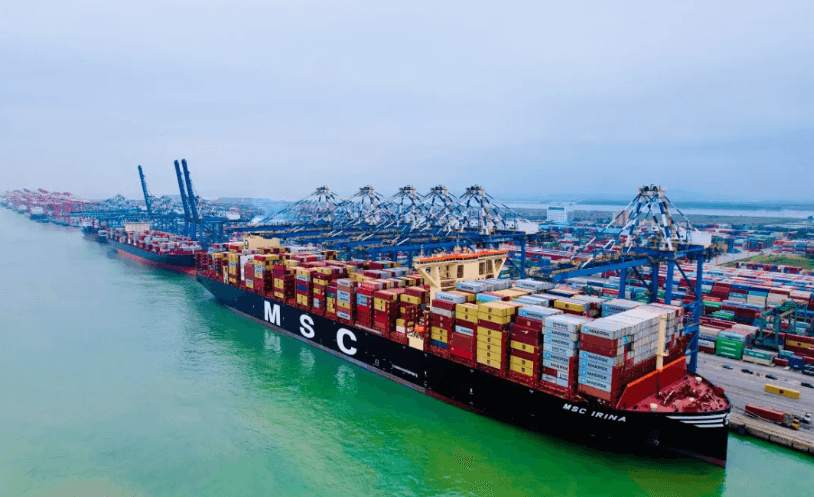
集装箱航运行业空前的新船订造热潮已经发展到新阶段,部分班轮公司的在建订单规模,甚至已经超过自身全部现有船队体量。
Vespucci Maritime航运分析师Lars Jensen引用Alphaliner百强船公司数据指出,有5家运营商手持订单规模已经超过现有船队:Regional Container Lines订单占现有船队比例达157%;中谷物流122%;Kawa Shipping为130%;OVP Shipping为105%;越南Hai An Transport更是高达惊人的368%。Lidl旗下自营航运企业Tailwind Shipping紧随其后,该比例达到97%。
集装箱船整体供给管道持续膨胀。继马士基确认订造26艘18600TEU集装箱船、达飞轮船敲定12艘24000TEU超大型集装箱船订单之后,航运分析机构Linerlytica本周表示,集装箱船订单与现有船队之比已经突破45%,创下2009年以来新高。
据Linerlytica统计,当前全球集装箱船在建订单共计1925艘,总舱位1560万TEU,较2023年8月疫情后760万TEU的峰值水平翻了一倍以上。
头部班轮企业的订单集中度同样值得关注。根据Sea‑Intelligence测算,马士基手持订单规模约占现有船队的35%;地中海航运(MSC)与达飞轮船(CMA CGM)为39%;中远海运集运则达到52%。
Sea‑Intelligence在近期报告中警示:“四大班轮巨头之间的商业竞争蓄势待发。” 报告认为,随着大批新船陆续交付,各家航司都将不得不谋求扩大市场份额,维持运力自律将会变得愈发困难。
目前各类航线扰动因素持续消耗可用运力,同时航司通过取消航次、审慎调配运力,即便面对即将到来的巨量新船供给,依旧可以维持较高的船舶利用率。
与此同时,另一重变量正在显现:亚欧航线逐步恢复苏伊士运河通行,航程缩短,此前因绕行好望角占用的大量船舶运力将被释放出来。
当这部分回流释放的运力,撞上航运史上规模最大的集装箱船订单潮,集装箱航运行业真正的