
单季净利润大增235.04%,中远海能2026前三季度盈利73.89亿元
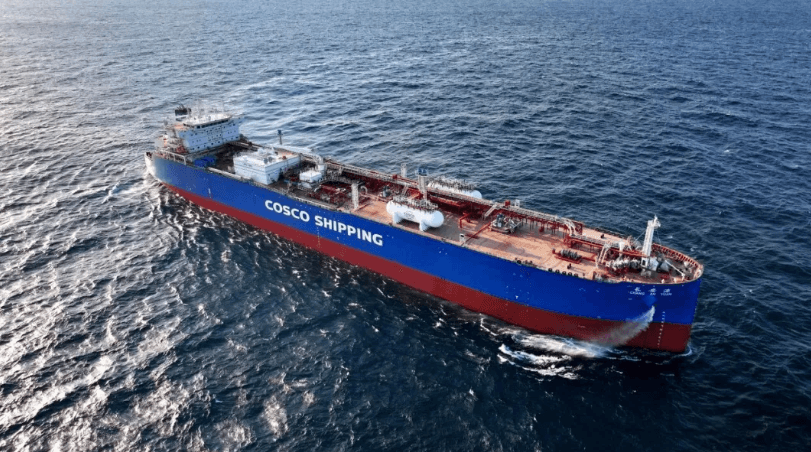
航运界网消息,10月29日,中远海运能源运输股份有限公司(证券简称:中远海能,证券代码:600026)同步发布2026年第三季度业绩报告与造船关联交易公告。
国际油运市场运价持续冲高,带动中远海能第三季度盈利大幅走高;与此同时,中远海能敲定乙烯船新造订单,持续扩充化工气体运输船队,完善绿色特种运力布局。
外贸油运市场高景气度直接推升经营业绩
财报数据显示,2026年第三季度,中远海能实现营业收入100.97亿元,同比增长82.89%;归属于上市公司股东的净利润28.44亿元,同比大增235.04%;扣除非经常性损益后的归属于上市公司股东的净利润28.23亿元,同比涨幅达到297.51%。
拉长周期来看,前三季度中远海能经营同样保持强劲增长。2026年1至9月,中远海能营业收入达到252.43亿元,同比上涨47.03%;归属于上市公司股东的净利润73.89亿元,同比增长171.90%;扣除非经常性损益后的归属于上市公司股东的净利润72.72亿元,同比提升192.81%。截至报告期末,中远海能总资产规模为1035.19亿元,归属于上市公司股东的所有者权益507.72亿元。
报告指出,前三季度国际油运市场走势受中东地缘局势主导,行情呈现明显的阶段性特征。今年第一季度VLCC市场基本面保持强劲,运价维持高位;第二季度霍尔木兹海峡通航受限,运价有所回落;进入第三季度,海峡出货量逐步修复,炼油利润走高拉动原油海运需求,叠加船舶绕航、船对船转运带来的物流损耗,多重因素共振之下,VLCC运价接连刷新历史新高。
分业务板块来看,油轮业务依旧是中远海能核心利润支柱。前三季度油轮业务实现营业收入223.24亿元,运输毛利91.39亿元,其中外贸油运业务贡献毛利80.83亿元;LPG运输业务实现运输毛利0.87亿元,同比上升77.5%;化学品运输业务运输毛利0.43亿元,同比小幅下滑6.3%;LNG运输业务前三季度实现归属于上市公司股东的净利润6.70亿元,业绩同比基本持平。
乙烯运力再加码完善液货运输版图
同日,中远海能对外发布关联交易公告,正式敲定1艘乙烯多用途船建造项目。中远海能全资子公司大连中远海运能源供应链有限公司持股87%的控股子公司海南招港海运,计划与大连中远海运重工签订造船合同,建造1艘9000立方米乙烯多用途船。该船含税合同船价3.35亿元,叠加建造期利息、船舶监造费等资本化开支,项目整体总投资约3.41亿元,船舶将在合同生效后的18个月内完成交付。
新船在技术配置上紧扣绿色航运发展方向,配备LNG双燃料动力系统,同时搭载节能装置与智能化设备,在降低能耗的同时提升运营效率,进一步拉高船舶全生命周期竞争力。为保障项目顺利落地,中远海能将向大连海能现金增资1.22亿元,再由大连海能按照87%持股比例,向招港海运完成等额增资。
当前全球乙烯海运需求持续上行,乙烯专用运力整体处于紧缺状态,新增运力将有效扩大中远海能乙烯船队规模,稳固公司在内外贸乙烯运输市场的份额,持续增厚长期经营收益。此次新船投放还将优化现有乙烯船队船龄结构,持续提升船队绿色化、智能化水平,夯实可持续盈利能力。
本次造船项目经过多轮市场化比价遴选,中远海能对照船价、建造技术、交付周期、付款条件等核心指标,同步向多家第三方独立船厂开展询价。综合评估结果显示,大连中远海运重工在造船经验、交船保障、商务条款等方面具备突出优势;加之该船厂长期承接中远海能船队建造订单,对公司船舶技术标准与建造要求更为熟悉,因此选定其作为建造方。
本轮油运行情大幅抬升,为中远海能带来充足现金流,支撑公司在主业景气周期里同步推进船队结构优化。当前全球乙烯贸易需求持续走高,专用运力供给紧张,布局乙烯船正是抓住化工品海运的结构性红利。本次新船选用LNG双燃料动力配置,既贴合绿色航运监管要求,也能规避未来能效新规带来的运营成本上涨,保障船舶长期收益。在油轮主业稳住基本盘的前提下,加码高附加值的气体运输船,有助于平滑纯油运业务强周期性波动,进一步拓宽利润来源,推动船队由单一原油运输向能源液货全品类布局稳步迈进。